「自分は丁寧な診療をしているから大丈夫」 そう思っていた医師が、ある日突然、医療訴訟の当事者になる。それが現代の臨床現場の現実です。
日々の激務に追われる中、万が一の法的リスクに対する備えは後回しになりがちですが、特に非常勤やスポットバイトを掛け持ちする勤務医にとって、個人の医師賠償責任保険への加入はもはや「必須の生命線」と言えます。
この記事では、医療訴訟がもたらすリアルな負担と、勤務先の団体保険の「抜け穴」を解説した上で、数ある選択肢の中でなぜ「民間医局の医師賠償責任保険」が合理的な最適解となるのかを検証します。
医療過誤・訴訟リスクは「他人事ではない」
地域の基幹病院の常勤医であっても、大学の医局に属する若手・中堅であっても、あるいは週末にスポットバイトをこなす医師であっても、個人として突然訴えられる時代になりました。
もし訴訟に発展した場合、以下のような計り知れない負担が医師の肩にのしかかります。
- 長期化する係争: 数ヶ月から数年に及ぶ法廷闘争や書類作成のプレッシャー。
- 多大な精神的・社会的負荷: 日常の臨床業務への支障、ストレス、病院内での評価への影響。
- 数千万円〜1億円超の賠償請求: 何年も前のカルテ内容や記憶を掘り起こされ、巨額の損害賠償を求められるリスク。
なぜ「勤務先の団体保険」だけでは不十分なのか?
「病院に入っているから大丈夫」と考えている先生は少なくありませんが、病院の団体保険や医師会の保険には、個人の身を守る上で見落としがちな死角が存在します。
- 非常勤・スポットバイト先がカバーされないケース: 常勤先の病院でかけられている団体保険は、あくまで「その病院での勤務」を対象としており、副業や週末のアルバイト先で発生した事故が補償対象外になるトラブルが多々あります。
- 共同被告訴訟や退職後のリスク: 病院側と担当医個人が個別に訴えられた際、病院側の弁護士と個人の利害が対立するケースや、すでに退職した過去の勤務先の医療行為について訴訟を提起されるケースでは、個人の保険がなければ自費で弁護士を雇う羽目になります。
特に、働き方を多様化させている中堅医師やバイト医ほど、「個人の名義で、どこで働いていても一元的に守られる保険」を持っておく必要があります。
失敗しない保険選び:「免責なし・2億円補償」の基準
筆者自身が徹底的に比較・検討した結果、現在最も合理的であると判断し加入しているのが「民間医局の医師賠償責任保険」です。
医師賠償責任保険を選ぶ際、見るべきポイントは以下の3点に集約されます。
非常勤・バイトの自動適用: 日本国内であれば、常勤先だけでなくすべての非常勤・アルバイト先での医療行為が補償の対象に含まれていること。
免責なし(自己負担ゼロ): 事故発生時に自己負担金(免責額)が発生するプランは、数万円〜数十万円の持ち出しが発生するため論外です。必ず「免責なし」を選びましょう。
補償額のスケール: 日本医師会の保険などは最大1億円のプランが多く、近年の高額化する賠償判決を考慮すると不安が残ります。最低でも「1事故2億円」、あるいは手厚く備えるなら3億円の補償枠が必要です。
主要な保険プランの比較(民間医局 vs 学会系)
筆者が実際に比較・加入したのは、
【民間医局の医師賠償責任保険】です。
今のところ2億みておけば大丈夫のようです。
✅ 民間医局が支持される理由(要点だけ)
| 比較項目 | 民間医局 | 学会系保険 |
|---|---|---|
| 保険料(年額) | 47,710円(2億円補償) | 約51,570円 |
| 免責 | なし(自己負担ゼロ) | ありの場合も |
| 非常勤・バイト適用 | ✅ | ✅ |
| 留学前の行為の訴訟カバー | ✅(継続が必要) | 一部条件あり |
| 手続き | Web完結・簡単 | 書面あり |
日本医師会の医師賠償責任保険は最大1億ですので、1億5千万の賠償金となると保険額を上回ってしまいます。
加入率最多:1事故2億円補償プラン
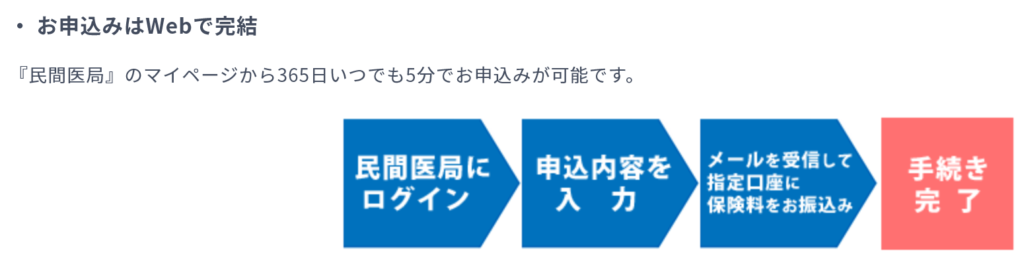
 民間医局は手続きが簡単で早い
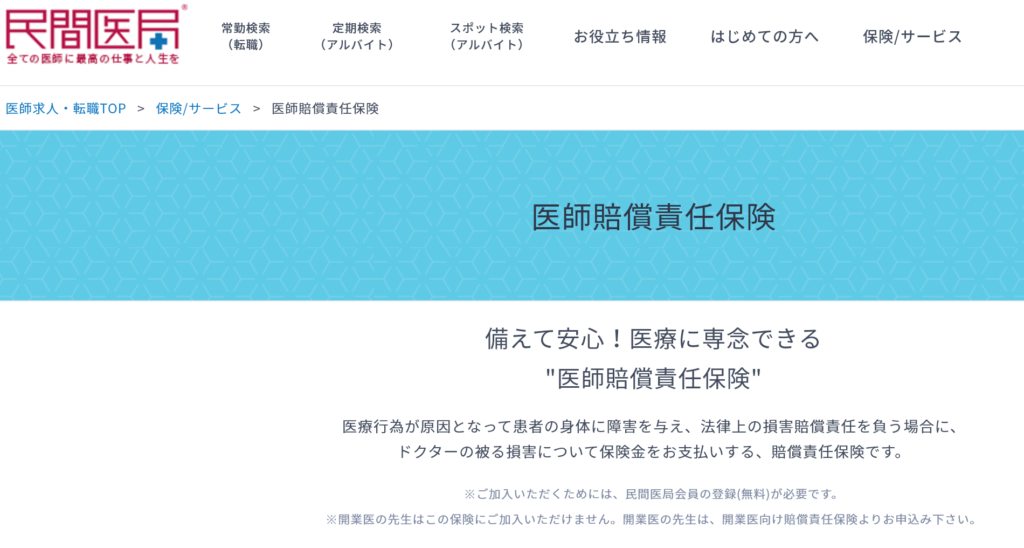
Webで完結するのですぐに安心感を得ることができます。面倒な書類作業もありません
民間医局の保険料が基本的に最安
民間医局の賠償責任保険はとにかく保険料が安いです。
オススメの1事故2億円保証の年間保険料は47710円と最安です。学会の保険だと51570円
3億円保証の場合は民間医局53360円、学会の保険62480円
免責なしです。持ち出しはありません。
民間医局のタイプ別加入率は1事故2億円が最も多いです。
また医師転職、定期非常勤、スポットバイトも充実しており、登録しておいて損はありません
よくある疑問(Q&A)
- Q. 自由診療や美容医療も対象になりますか?
- A. 保険診療・自由診療問わず対象となります(※ただし美容を唯一の目的とする施術などは除外規定があります)。
- Q. 加入前に診た患者から、加入後に訴えられた場合は?
- A. 本契約は「発見ベース」であるため、ご加入前にすでにトラブルや訴訟を“発見・認識”していた事例は対象外ですが、加入後に初めて表面化したものについては補償の対象となります。
結論:保険は、プロフェッショナルが買う「最大の安心」である
医療はどれほど誠実に行っても、偶発的な事故や患者側の期待値との乖離により訴訟に発展するリスクをゼロにすることはできません。
「何かあってから慌てて入る」のではなく、「何もない平時のうちに、個人の名義で万全の網を張っておく」。このリスク管理の徹底こそが、医師としてのキャリアと時間資本を守り抜くための賢明な防衛策です。
▼ 医局や単一の病院に依存せず、いつでも自身の労働市場価値を担保するための「転職・外勤エージェント活用戦略」はこちら ▼
▼ 日々の臨床や研究における時間資本の最大化・ガジェット最適化の全体像はこちら ▼