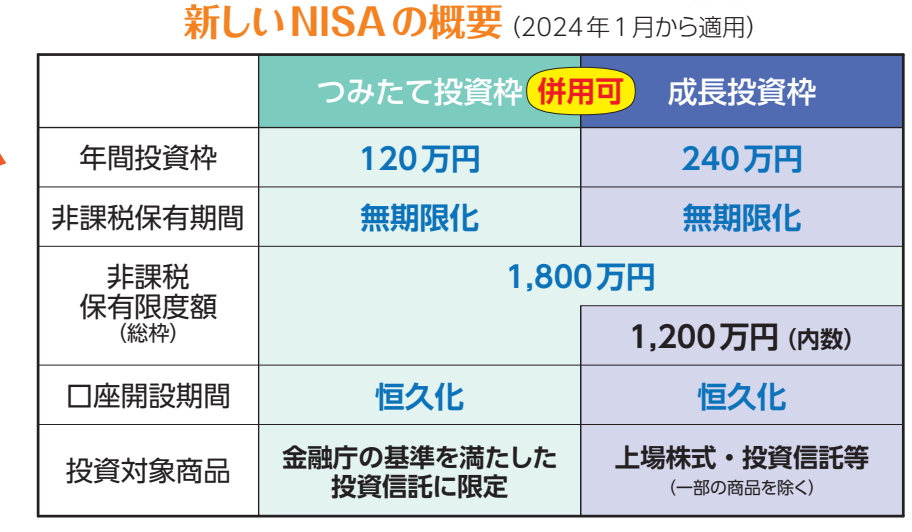
2024年から本格始動した新しいNISA制度。 「生涯非課税枠1,800万円」「非課税期間の恒久化」という圧倒的なメリットばかりがメディアで強調されますが、あなたは金融機関からその「副作用」について十分な説明を受けましたか?
どんなに優れた特効薬にも、必ず副作用や禁忌が存在します。
この記事では、新NISAという強力な制度(薬剤)が持つデメリットを、「副作用」と「禁忌」という我々医師に馴染み深い視点から徹底的に解剖し、致命傷を避けて賢く付き合っていくための合理的な「処方箋」を提案します。
【副作用】知っておくべき3つの好ましくない作用
まずは、制度を利用する上で発生しうる3つの構造的な副作用(デメリット)です。
副作用①:損益通算と繰越控除ができない(最大の副作用)
これが新NISA最大の副作用です。 通常、特定口座(課税口座)でA株が+50万円、B株が-50万円だった場合、利益と損失を相殺(損益通算)して税金をゼロにできます。しかし、NISA口座で発生した損失は「税務上、最初からなかったもの」として扱われるため、他の口座の利益と相殺することができません。 また、損失を翌年以降に繰り越して未来の利益と相殺する「繰越控除」も不可能です。つまり、NISAは「利益を出さないと制度の恩恵が一切ない(損失を出すとむしろ特定口座より不利になる)」という極端な性質を持っています。
副作用②:非課税枠の「復活」は翌年までお預け
新NISAでは、商品を売却するとその分の非課税枠が「復活」し再利用できるようになります。しかし、復活するのは「売却した翌年」です。 同一年内での短期的な回転売買(デイトレードやスイングトレード)に非課税枠を使い回すことはできず、必然的にバイ&ホールド(長期保有)を強いられる設計になっています。
副作用③:選択肢過多による「意思決定の麻痺」
特に「成長投資枠(1,200万円)」では、投資できる個別株やETFの選択肢があまりにも多すぎます。この自由度の高さがかえって、「何を選べば良いか分からない」という初心者のフリーズを引き起こしたり、SNSの煽りに乗って危険なテーマ株や超高配当株に手を出してしまう誘惑(有害事象)を生んでいます。
【禁忌】この制度が使えない3つのケース
次に、そもそもこの制度が適用できない、あるいは絶対に使用すべきではない「禁忌」のケースです。
禁忌①:「元本保証」を求める資金への適用
NISAはあくまで「運用で得た利益の税金(約20%)がゼロになる」という制度であり、元本を保護する機能は一切ありません。数年以内に確実に使う予定がある資金(子供の学費、住宅購入の頭金、クリニックの開業資金など)をNISAに投入するのは、絶対的禁忌です。
禁忌②:18歳未満(小児禁忌)
この優れた制度を利用できるのは「18歳以上の成人」のみです。かつて存在した「ジュニアNISA」は2023年末で廃止されたため、現在、未成年者の名義で新たな非課税運用を始めることはできません。
禁忌③:旧NISAからのロールオーバー(引き継ぎ)
新NISAと旧NISA(2023年までの一般・つみたてNISA)は、法的に全く別の制度です。したがって、旧NISAで運用している資産を、非課税のまま新NISAの口座へ移行(ロールオーバー)することはできません。旧NISAはそのまま非課税期間が終わるまで放置するか、売却して新NISAで買い直す必要があります。
まとめ:リスクを理解してこそ最高のリターンが得られる
新NISAの副作用と禁忌を以下にまとめます。
| 分類 | デメリット(注意点) | 医師がとるべき対策(処方箋) |
| 副作用 | ① 損益通算・繰越控除が不可 | 損失リスクの高い個別株・テーマ株を避ける |
| 副作用 | ② 枠の復活は「翌年」 | 短期売買をせず、超長期のバイ&ホールドを前提とする |
| 副作用 | ③ 選択肢過多による迷い | 「オルカン」等、最適解のインデックスファンド1本に絞る |
| 禁忌 | ① 元本割れリスク(短期資金) | 最低でも15年以上使わない「完全な余剰資金」のみを投入する |
| 禁忌 | ② 18歳未満は利用不可 | 家族全体の資産として、夫婦それぞれの枠(計3,600万円)を優先する |
結論として、これらの副作用と禁忌を全て理解した上でも、生涯にわたり1,800万円の運用益が完全非課税になるという主作用のメリットはあまりにも絶大です。
最大の副作用である「損益通算不可(負けると不利になる)」を抑え込むための唯一の処方箋は、「世界経済全体に分散投資し、長期間絶対に売らないこと」です。個別株の熱狂を避け、王道のインデックスファンドを自動で積み立てるシステムさえ構築してしまえば、新NISAは医師の資産形成における最強のインフラとなります。
▼ 新NISAの副作用を完全に無効化し、SBI証券×クレジットカードで「負けない自動投資システム」を構築する完全ガイドはこちら ▼